Guide ultime pour acheter en Bretagne Sud en 2026 (pillar)
À noter
Information indicative à caractère général basée sur les sources institutionnelles citées et les transactions observées par CELIMMO en Bretagne Sud au premier semestre 2026. Les fourchettes de prix au m² varient selon l'état, l'exposition, la vue, le DPE et le micro-quartier. Ce guide ne constitue ni un conseil fiscal, ni une recommandation patrimoniale personnalisée. Pour une estimation précise ou un accompagnement projet, contactez CELIMMO ou un professionnel du droit (notaire, avocat fiscaliste).
Chiffres clés
- Prix médian m² Lorient Agglomération
- 3 100 €/m² Source : DVF data.gouv.fr / Notaires Bretagne 2026 · 2026
- Écart Lanester ↔ Carnac haut de gamme
- x4,7 (1 800 → 8 500) €/m² Source : DVF data.gouv.fr 2026 · 2026
- Délai médian de vente Morbihan
- 67 (vs 89 national) jours Source : Chambre des Notaires de Bretagne S1 2026 · 2026
- Part résidences secondaires littoral Sud-Morbihan
- 28 à 42 % selon commune Source : INSEE recensement 2022, mise à jour 2025 · 2025
- Taux d'effort HCSF maximum
- 35 % revenus nets, 25 ans max Source : Haut Conseil de Stabilité Financière (HCSF) · 2026
- Distance TGV Lorient ↔ Paris-Montparnasse
- 3 h 05 (10-12 AR/jour) h Source : SNCF Voyageurs, horaires 2026 · 2026
Points clés
- Bretagne Sud 2026 : prix m² 1 800 € (Lanester) à 8 500 € (Carnac haut de gamme), médiane agglomération Lorient ~3 100 €/m².
- Délai médian de vente 67 jours en 2026 (vs 89 jours moyenne nationale) — marché liquide sur biens standards, plus tendu sur atypiques.
- Budget total réel = prix + 7,5 à 8,5 % frais notaire ancien + 10-25 % travaux DPE + 1 an taxes — prévoir +15 à 20 % au-dessus du prix affiché.
- Loi Climat : interdiction location DPE G dès 2025, F dès 2028, E dès 2034 — impact direct sur la valeur des passoires thermiques.
- 6 étapes clés : visite → offre écrite → compromis (10 jours rétractation) → financement 45-60 j → acte authentique → remise des clés (3-4 mois total).
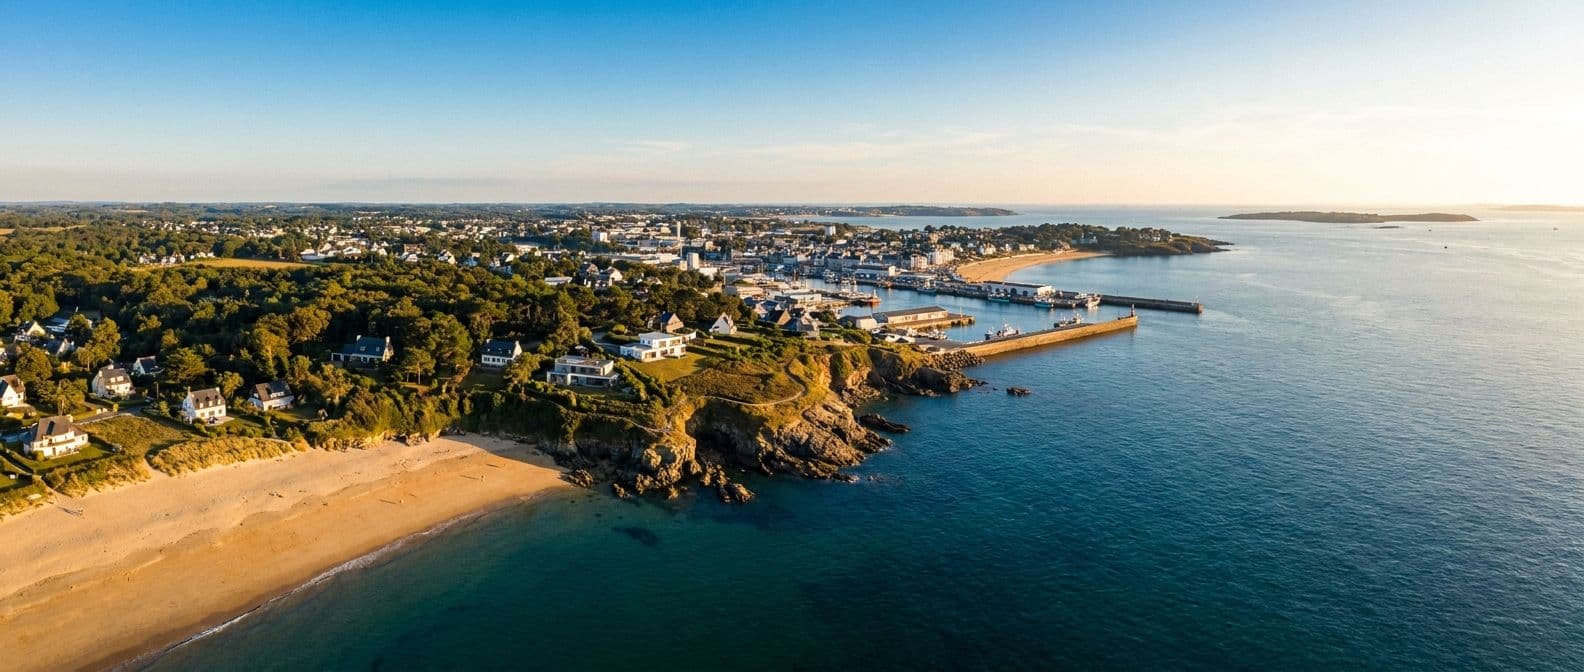
Acheter en Bretagne Sud en 2026, c'est faire un choix patrimonial et de vie sur 15 à 30 ans dans l'une des régions les plus dynamiques et résilientes du littoral français : prix au m² raisonnables (1 800 à 8 500 € selon ville et typologie), marché liquide (délai médian 67 jours en 2026), qualité de vie reconnue et offre de biens diversifiée du penty restauré au T3 neuf vue mer. Ce guide couvre l'essentiel du parcours d'achat : choisir la bonne commune entre Lorient, Lanester, Guidel, Ploemeur, Larmor-Plage, Quéven, Hennebont, Quimperlé, Clohars-Carnoët et Quiberon ; comprendre les prix 2026 par ville et par typologie ; calculer le budget total réel (apport, prêt, frais de notaire, taxes, travaux) ; trouver le bon financement ; maîtriser les diagnostics et le DPE ; suivre le calendrier complet de la visite à l'acte authentique ; et arbitrer entre neuf et ancien.
Que vous achetiez votre résidence principale, une résidence secondaire au bord de l'océan, un investissement locatif à Lanester ou Hennebont, ou un projet de retraite à Guidel, vous trouverez ici les fourchettes de prix, les seuils légaux, les arbitrages stratégiques et les ressources institutionnelles à mobiliser.
Table des matières
- Pourquoi la Bretagne Sud en 2026 : marché, qualité de vie, résilience
- Choisir sa ville : panorama des 12 communes incontournables
- Prix au m² 2026 par ville et typologie
- Budget total réel : apport, prêt, frais, travaux, taxes
- Financement 2026 : taux, durée, courtier, PTZ étendu
- Diagnostics obligatoires et impact du DPE en 2026
- Visite, offre, compromis, notaire, acte authentique : le calendrier
- Délais et frais à chaque étape
- Acheter neuf ou ancien en Bretagne Sud : l'arbitrage
1. Pourquoi la Bretagne Sud en 2026 : marché, qualité de vie, résilience
La Bretagne Sud combine en 2026 quatre atouts rares sur le marché immobilier français : un littoral préservé (Loi Littoral, 350 km de côtes), une métropole dynamique (Lorient Agglomération, 200 000 habitants, port de pêche n°1 de France), des prix encore inférieurs de 30 à 60 % aux littoraux PACA / Pays basque / Île de Ré, et une résilience démographique remarquable (+0,5 % par an depuis 2015). Cette combinaison explique pourquoi les Parisiens, Lyonnais, Bordelais et même Néerlandais et Suisses investissent depuis 2020 dans le Morbihan.
Un marché liquide et profond
Le Morbihan a enregistré environ 9 200 ventes immobilières en 2025 selon la Chambre des notaires de Bretagne, dont 4 100 sur Lorient Agglomération. Le délai médian de vente est de 67 jours en 2026, contre 89 jours en moyenne nationale. La liquidité est forte sur les biens standards (T3 littoral, maison familiale 4 chambres), plus tendue sur les biens atypiques (longeres à rénover, biens vendus en l'état).
Tendance 2026 : stabilisation des prix après la correction 2023-2024. Après un recul de 4 à 7 % sur 2023-2024 lié à la remontée des taux, les prix ont touché un plancher en S2 2024 et progressent de +1,2 % en glissement annuel au S1 2026 (observatoire notaires). Le pire est passé, l'inflation immobilière reste modérée — fenêtre d'achat favorable pour les ménages disposant d'apport solide.
Qualité de vie : un système complet
La qualité de vie de la Bretagne Sud ne tient pas seulement à la mer. Le triptyque mer + forêt + ville moyenne est rare : Lorient (hôpital, TGV, université, port), Vannes à 50 min (administrative, commerces), Quimperlé et Hennebont (villes d'art et d'histoire), couverture médicale correcte sur les pôles urbains, scolarisation continue de la maternelle au supérieur (Université Bretagne Sud, Mines-Télécom Atlantique). Le bassin d'emploi (50 000 emplois sur Lorient Agglo) attire les actifs et stabilise les prix.
L'aéroport Lorient-Bretagne Sud propose des vols quotidiens vers Lyon et Paris-Orly, la gare TGV Lorient relie Paris en 3h05 (10-12 allers-retours/jour). La connectivité nationale est réelle pour qui combine vie locale et accès parisien.
Résilience climatique et démographique
La Bretagne Sud est l'une des régions les moins exposées au stress climatique en France. Selon l'ADEME et Météo France, le Morbihan connaît en moyenne 2 à 4 jours de canicule (> 30 °C) par an contre 20 à 35 en PACA, peu d'incendies de forêt majeurs, et un trait de côte globalement stable sur les zones urbanisées (érosion localisée sur quelques secteurs, surveillance par le Cerema). Cette robustesse climatique devient un critère d'achat patrimonial clé à l'horizon 2040-2050.
Démographiquement, Lorient Agglomération croît de +0,4 à +0,6 % par an depuis 2015, portée par les communes périurbaines (Guidel, Quéven, Caudan, Cléguer) et le maintien d'un tissu économique solide (naval, pêche, agroalimentaire, tertiaire). Pas de désertification rampante, pas de bulle non plus.
2. Choisir sa ville : panorama des 12 communes incontournables
Le bon arbitrage ville commence par votre profil et votre usage. Un cadre actif 35-50 ans privilégiera Lorient, Lanester ou Ploemeur (proximité emploi, vie urbaine). Une famille avec enfants : Guidel, Quéven, Cléguer (écoles, jardin, calme). Un retraité : Larmor-Plage, Guidel-Plages, Carnac, Quiberon. Un investisseur locatif : Lorient centre, Lanester, Hennebont (rendements 5-6,5 % bruts). Une résidence secondaire : Clohars-Carnoët, Le Pouldu, Carnac, Quiberon.
Lorient (57 000 hab.) — le cœur urbain
Lorient est la préfecture maritime du sud-Morbihan, ville reconstruite après 1945, en pleine mutation urbaine depuis 15 ans. Quartiers à connaître : Merville (familial, calme, prix modérés), Nouvelle Ville (centre, animation), Keryado (en gentrification, bon potentiel), Sainte-Thérèse (port, vie de quartier), Kerentrech (quartier de la gare). Prix 2026 : 2 700-3 400 €/m² en appartement standard, jusqu'à 4 200 €/m² pour le neuf vue port. Rendement locatif brut moyen 5,8 à 6,5 %. Festival Interceltique en août (800 000 visiteurs).
Lanester (22 000 hab.) — valeur sûre populaire
Limitrophe de Lorient sur la rive est du Scorff, Lanester offre les prix les plus accessibles de l'agglomération : 1 800-2 600 €/m². Tissu ouvrier et tertiaire, marché du jeudi, centre commercial du Plemo, zone Pinel B2 (éligible neuf locatif). Rendement locatif brut souvent > 6,5 %. Cible : primo-accession, investisseurs locatifs, jeunes actifs.
Hennebont (16 200 hab.) — ville d'art et d'histoire
Cité médiévale classée, gare TGV, hôpital local, marché du jeudi parmi les plus authentiques du Morbihan. Prix 2 400-3 100 €/m² en appartement, 2 200-3 200 €/m² en maison. Tissu associatif et patrimonial dense, vie de centre-ville préservée. Excellent compromis prix-services-charme pour les acheteurs cherchant un cadre humain sans renoncer aux aménités urbaines.
Ploemeur (18 500 hab.) — littoral abordable
Commune côtière la plus accessible du sud-Morbihan : 3 200-3 900 €/m² appartements, 2 900-4 400 €/m² maisons. Hameaux côtiers (Lomener, Le Courégant, Fort-Bloqué) très prisés. Pôle santé dense, métro-bus TBK vers Lorient toutes les 15 min. Famille jeune ou retraité actif : excellent choix 2026.
Guidel (11 200 hab.) — l'équilibre parfait
Guidel est la commune de l'équilibre : bourg vivant + plages spectaculaires + forêt domaniale + pôle santé regroupé. Prix 2026 : 3 800-4 600 €/m² appartements, 3 600-5 200 €/m² maisons selon proximité mer. Guidel-Plages (front de mer, surf, restaurants) et Guidel-bourg (commerces, écoles, services) sont complémentaires. Siège de CELIMMO. Cible : familles, retraités, télétravailleurs.
Larmor-Plage (8 600 hab.) — la référence haut de gamme
Six plages, port de plaisance, casino, front de mer aménagé. Prix 4 200-5 100 €/m² appartements, 5 500-7 500 €/m² villas. Population vieillissante (40 % > 60 ans), très prisée des CSP+. Résidence secondaire de standing ou retraite haut de gamme.
Quéven (8 900 hab.) — le périurbain familial
Commune périurbaine à 5 km de Lorient, prix 2 800-3 400 €/m². Lotissements pavillonnaires, écoles, salles de sport, espaces naturels. TER vers Lorient en 8 min. Cible : jeunes familles en primo-accession, télétravailleurs.
Quimperlé (12 100 hab., Finistère) — médiéval et culturel
À 25 min de Guidel et 25 min de la mer, Quimperlé est l'autre joyau de Bretagne Sud immédiate. Ville d'art, abbaye Sainte-Croix, festival des Rias. Prix 2 500-3 200 €/m². Hôpital, gare TER, vie culturelle dense. Excellent rapport patrimoine-prix-vie.
Clohars-Carnoët (4 600 hab.) — sauvage et authentique
Le Pouldu (station balnéaire historique, peinte par Gauguin), Doëllan (port de pêche), criques de la Laita. Prix 3 600-5 200 €/m² maisons, 3 000-4 000 €/m² appartements. Résidence secondaire de charme, vie très saisonnière hors juillet-août.
Quiberon (5 100 hab.) — presqu'île iconique
Presqu'île célèbre pour sa Côte sauvage, sa thalasso, ses huitres. Prix 4 500-5 800 €/m² appartements, jusqu'à 7 500 €/m² maisons. Forte saisonnalité : population x3 en été, calme hivernal. Accessible en TBK et TER (été : tire-bouchon Auray-Quiberon).
Carnac (4 300 hab.) — prestige et patrimoine
Alignements UNESCO depuis 2025, thalasso, golf, plages. Prix 4 700-6 000 €/m² appartements, 5 500-8 500 €/m² maisons. Carnac-Plage et Carnac-Ville sont deux entités complémentaires. Cible : résidents secondaires aixés, retraités aux moyens, investisseurs LCD haut de gamme.
Cléguer, Caudan, Inzinzac-Lochrist — la rétro-côte abordable
Communes rétro-littorales à 10-15 km de Lorient et 15-20 min de la mer. Prix 1 900-2 800 €/m² maisons. Tissu rural, écoles, transports TER ou voiture. Cible : primo-accession, télétravailleurs cherchant grand jardin et qualité de vie campagne.
Tableau comparatif synthétique par profil
- Cadre actif urbain : Lorient centre, Lanester (proximité emploi, vie urbaine, transports)
- Famille avec enfants : Guidel, Quéven, Cléguer, Ploemeur (jardins, écoles, calme)
- Retraite littorale : Guidel, Larmor-Plage, Ploemeur, Carnac, Quiberon
- Investissement locatif : Lorient centre, Lanester, Hennebont (rendement 5,8-6,8 % brut)
- Résidence secondaire : Clohars-Carnoët, Le Pouldu, Carnac, Quiberon, Guidel-Plages
- Patrimoine et charme : Hennebont, Quimperlé, Auray, Vannes
3. Prix au m² 2026 par ville et typologie
Les fourchettes ci-dessous sont issues du croisement DVF (data.gouv.fr), observatoire des notaires de Bretagne, et données de transactions CELIMMO S1 2026. Elles concernent les biens standards (état correct, DPE C à E, proximité commerces). Hors états exceptionnels (DPE A-B, vue mer premier rang) qui justifient des primes de 15 à 30 %, et hors décotes biens à rénover (-15 à -30 % si DPE F-G ou travaux > 30 k€).
| Commune | Appartement €/m² | Maison €/m² |
|---|---|---|
| Carnac | 4 700 - 6 000 | 5 500 - 8 500 (>9 000 vue mer 1er rang) |
| Quiberon | 4 500 - 5 800 | 5 000 - 7 500 |
| Larmor-Plage | 4 200 - 5 100 | 5 500 - 7 500 |
| Guidel-Plages | 4 000 - 4 800 | 4 200 - 5 800 |
| Guidel-bourg | 3 600 - 4 400 | 3 600 - 4 700 |
| Ploemeur | 3 200 - 3 900 | 2 900 - 4 400 |
| Quéven | 2 800 - 3 400 | 2 700 - 3 600 |
| Hennebont | 2 400 - 3 100 | 2 200 - 3 200 |
| / | Lanester | 1 800 - 2 600 |
Appartements — prix au m² 2026
- Carnac : 4 700 à 6 000 €/m²
- Quiberon : 4 500 à 5 800 €/m²
- Larmor-Plage : 4 200 à 5 100 €/m²
- Guidel-Plages : 4 000 à 4 800 €/m²
- Guidel-bourg : 3 600 à 4 400 €/m²
- Ploemeur : 3 200 à 3 900 €/m²
- Lorient centre : 2 700 à 3 400 €/m²
- Quéven : 2 800 à 3 400 €/m²
- Hennebont : 2 400 à 3 100 €/m²
- Quimperlé : 2 500 à 3 200 €/m²
- Lanester : 1 800 à 2 600 €/m²
Maisons — prix au m² 2026
- Carnac : 5 500 à 8 500 €/m² (vue mer premier rang > 9 000)
- Larmor-Plage : 5 500 à 7 500 €/m²
- Quiberon : 5 000 à 7 500 €/m²
- Guidel-Plages : 4 200 à 5 800 €/m²
- Guidel-bourg : 3 600 à 4 700 €/m²
- Clohars-Carnoët / Le Pouldu : 3 600 à 5 200 €/m²
- Ploemeur : 2 900 à 4 400 €/m²
- Quéven : 2 700 à 3 600 €/m²
- Lorient (périphérie) : 2 500 à 3 400 €/m²
- Hennebont : 2 200 à 3 200 €/m²
- Cléguer / Caudan / Inzinzac-Lochrist : 1 900 à 2 800 €/m²
4. Budget total réel : apport, prêt, frais notaire, taxes, travaux
Le coût total d'achat dépasse largement le prix affiché : prévoir +12 à +18 % du prix net vendeur en frais et coûts annexes la première année. Exemple T3 à Guidel à 320 000 € : 26 000 € frais notaire, 8 000 € travaux ad hoc, 1 200 € taxe foncière, 1 500 € assurance/charges/déménagement = 356 700 € réels hors meubles. Budget intégral à anticiper avant compromis.
Apport personnel : combien prévoir en 2026 ?
Les banques exigent en 2026 un apport minimum de 10 % du prix d'achat pour couvrir les frais (notaire + garantie). En pratique, un dossier solide présente 15 à 25 % d'apport, ce qui améliore le taux proposé (-0,1 à -0,3 point). Pour 320 000 € d'achat : viser 50 000 à 80 000 € d'apport, avec une réserve complémentaire de 10 à 20 000 € post-achat (travaux + imprévus).
Frais de notaire : 7,5 à 8,5 % dans l'ancien
Frais de notaire 2026 dans l'ancien : 7,5 à 8,5 % du prix net vendeur. Dans le neuf : 2 à 3 %. Ces frais comprennent : les droits d'enregistrement (4,5 % au Conseil départemental, 1,2 % à la commune, taxe additionnelle), la rémunération du notaire (émolument proportionnel baremé), les débours (cadastre, hypothèque). Note : depuis 2024, certains départements peuvent moduler les droits d'enregistrement à la baisse pour les primo-accessants — vérifier la délibération du Morbihan en cours.
Travaux : enveloppe réaliste 2026
Cinq postes coûtent au-delà de l'attendu dans l'ancien : isolation thermique combles (3 à 8 k€), pompe à chaleur (12 à 18 k€), menuiseries double vitrage (8 à 15 k€), électricité mise aux normes (4 à 12 k€), salle de bain complète (8 à 18 k€). Aides mobilisables : MaPrimeRénov' (jusqu'à 70 % pour les revenus modestes), CEE (Certificats d'économies d'énergie), TVA 5,5 % sur travaux d'éco-rénovation, éco-PTZ jusqu'à 50 000 €.
Taxes et charges récurrentes
Taxe foncière en Bretagne Sud 2026 : 800 à 1 800 € pour un T3, 1 200 à 3 500 € pour une maison familiale, selon commune et valeur locative cadastrale. Charges de copropriété : 15 à 30 €/m²/an pour les copropriétés standards, jusqu'à 50 €/m²/an pour les résidences avec services (concierge, piscine, ascenseur ancien). Assurance habitation : 200 à 600 €/an selon couverture.
5. Financement 2026 : taux, durée, courtier, PTZ étendu
Les taux immobiliers 2026 se sont stabilisés autour de 3,2 à 3,7 % sur 20 ans, 3,4 à 3,9 % sur 25 ans (taux nominal hors assurance, profils standards). La concurrence interbancaire reste vive : un courtier peut faire gagner 0,2 à 0,5 point vs un démarchage direct, ce qui représente 8 à 22 k€ d'économies sur 250 000 € empruntés sur 25 ans.
Taux et durée : la matrice 2026
Tendances Q2 2026 (hors assurance, dossiers solides apport >20 %) : sur 15 ans 3,0-3,4 %, sur 20 ans 3,2-3,7 %, sur 25 ans 3,4-3,9 %. Au-delà de 25 ans, accès limité aux primo-accédants jeunes (< 35 ans) avec garantie HCSF. Le taux d'usure publié trimestriellement par la Banque de France encadre la pratique. Vérifier le TAEG (taux annuel effectif global) qui intègre assurance, garantie et frais, plus représentatif du coût réel.
Faut-il passer par un courtier en crédit immobilier ?
Pour un primo-accédant ou un dossier non-standard (TNS, profession libérale, expatrié), oui dans 80 % des cas. Le courtier négocie en parallèle 4 à 8 banques, optimise l'assurance (loi Lemoine), et calibre la durée optimale. Honoraires : 1 % de l'emprunt avec plafond 3 000 à 4 500 € selon enseigne. Le coût se rentabilise en 12 à 36 mois via la baisse de taux obtenue. Pour un dossier ultra-standard (CDI public, apport 30 %, projet simple), la banque historique peut égaliser — comparer avant signature.
PTZ étendu 2026 : qui peut en bénéficier ?
Le PTZ (prêt à taux zéro) a été étendu en avril 2025 à TOUTE la France métropolitaine pour le neuf, et à l'ancien sous conditions de rénovation énergétique (25 % minimum des travaux). Plafonds de ressources selon zone (B2 pour Lanester, Hennebont, Lorient ; C pour la plupart des communes rurales du Morbihan), montant 20 à 50 % du prix selon revenus. Cumul possible avec le prêt action logement (1 % patronal), MaPrimeRénov', éco-PTZ. Le PTZ représente jusqu'à 100 000 € sans intérêts pour les revenus modestes — boost décisif pour le primo-accédant.
Assurance emprunteur : la révolution Lemoine
Depuis la loi Lemoine (juin 2022), vous pouvez résilier votre assurance emprunteur À TOUT MOMENT et la remplacer par une délégation extérieure. Les tarifs des assurances déléguées sont en moyenne 30 à 50 % moins chers que les contrats groupe bancaires. Sur 250 000 € empruntés à 36 % de quotité, le gain peut atteindre 12 à 25 k€ sur la durée totale. Le questionnaire de santé est supprimé pour les emprunts < 200 k€ remboursés avant 60 ans. À comparer systématiquement avant signature.
6. Diagnostics obligatoires et impact du DPE en 2026
Le DPE (Diagnostic de Performance Énergétique) est devenu LE critère central de la transaction immobilière depuis 2022, surtout sur la côte bretonne où le bâti ancien est nombreux. Un DPE F ou G fait perdre 12 à 25 % de la valeur du bien en 2026, et bloque la location pour les G depuis janvier 2025, pour les F dès 2028. Inversement, un DPE A ou B justifie une prime de 5 à 12 %.
La liste complète des diagnostics 2026
- DPE : obligatoire pour toute vente, valide 10 ans (sauf rénovation)
- Amiante : biens construits avant 1997, valide à vie si négatif
- Plomb (CREP) : biens construits avant 1949, valide 1 an si positif
- Termites : zones définies par arrêté préfectoral (le Morbihan est partiellement concerné), 6 mois
- Gaz : installations > 15 ans, valide 3 ans
- Électricité : installations > 15 ans, valide 3 ans
- Assainissement non collectif : obligatoire si fosse septique, valide 3 ans
- ERP / ERNMT : état des risques (inondations, retrait-gonflement argile, séisme, radon), valide 6 mois
- Carrez : surface privative en copropriété, à vie
- Audit énergétique : depuis 2023 pour les DPE F et G en mono-propriété, depuis 2025 pour E
DPE et stratégie d'achat 2026
Si vous achetez un DPE F ou G en 2026, vous devez intégrer le coût des travaux de rénovation énergétique au budget, sous peine de blocage locatif et de perte de valeur. Calendrier réglementaire : G interdits à la location depuis 2025, F dès 2028, E dès 2034. MaPrimeRénov' a évolué en 2024-2026 vers le "parcours accompagné" : audit obligatoire, bouquet de travaux validé par un opérateur agréé, primes pouvant atteindre 70 % pour les revenus modestes. À étudier en amont de l'achat avec un thermicien ou un courtier en travaux.
Stratégie inverse : un DPE F bien renovable peut être une opportunité d'achat "à valeur ajoutée" — décote de 15 à 25 % à l'achat, travaux de 30 à 70 k€, revente au prix de marché en classe C/D 24 à 36 mois plus tard. Profil pour investisseur expérimenté ou primo-accédant disposant d'apport travaux.
7. Visite, offre, compromis, notaire, acte authentique : le calendrier
Du premier coup de cœur à la remise des clés, comptez 3 à 4 mois en moyenne en 2026. Visite, offre, compromis, financement, acte : chaque étape a son délai légal, ses pièges et ses leviers.
| Étape | Délai | Frais / coût |
|---|---|---|
| / | Étape 2 — Offre d'achat | validité 7 - 15 jours |
| Étape 4 — Financement | 45 - 60 jours ; réflexion 10 jours | frais dossier 500 - 1 500 € |
| Étape 5 — Acte authentique | 60 - 90 jours après compromis | frais notaire 7,5 - 8,5 % |
Étape 1 : visite (1 à 3 visites)
Première visite : prendre le pouls (luminosité, environnement, voisinage immédiat). Deuxième visite : technique (humidité, état toiture, fenêtres, électricité, charpente). Idéalement à un autre moment de la journée pour valider lumière et bruits. Demander tous les diagnostics, les 3 derniers PV d'AG (en copropriété), le règlement de copropriété, le carnet d'entretien, les avis de taxe foncière des 2 dernières années.
Étape 2 : offre d'achat (écrite, 7-15 jours de validité)
Une offre d'achat écrite engage l'acheteur (mais pas le vendeur jusqu'à acceptation). À 1 € près du prix affiché, le vendeur ne peut plus invoquer un autre acheteur sans risquer une indemnité. Bien rédiger : prix proposé, conditions (financement, ventes liées), délai de réponse (7 à 15 jours), durée de validité. Si refus, négociation : le vendeur peut faire contre-offre. La négociation moyenne en Bretagne Sud en 2026 oscille entre -3 et -7 % du prix affiché, plus sur les biens présents > 90 jours.
Étape 3 : compromis de vente (signature 2-4 semaines après accord)
Le compromis de vente (avant-contrat) engage juridiquement vendeur et acheteur — SAUF clauses suspensives non levées et délai de rétractation. Clauses suspensives standard : obtention du financement (60-75 jours), absence de servitude grave, urbanisme conforme. L'acheteur dispose d'un délai de rétractation légal de 10 jours après notification (LRAR ou remise contre récépissé). Dépôt de garantie : 5 à 10 % du prix, séquestré chez le notaire. Le compromis se signe chez le notaire ou en agence, l'acte authentique 60 à 90 jours plus tard.
Étape 4 : montage du financement (45-60 jours)
Dépôt dossier banque/courtier dès J+1 du compromis. Pièces : compromis signé, 3 derniers bulletins de salaire, 3 derniers relevés bancaires, avis d'imposition n-1 et n-2, justificatifs apport, contrat de travail. Réponse de principe en 7-15 jours, offre de prêt formelle en 30-45 jours. L'offre de prêt impose 10 jours de réflexion obligatoires (article L313-34 Code conso). Total : 45-60 jours du compromis à la déblocage final. Si refus de prêt malgré démarches sérieuses, la clause suspensive joue : restitution intégrale du dépôt de garantie.
Étape 5 : acte authentique et remise des clés
Signature de l'acte authentique chez le notaire : 60 à 90 jours après le compromis (le délai courant). Le notaire vérifie l'origine de propriété, les hypothèques éventuelles, l'absence de servitude cachée, l'état hypothécaire. Le jour J : virement du prix par le notaire au vendeur (provenant de l'apport + déblocage banque), remise des clés. Visite préalable J-1 ou J recommandée pour vérifier l'état du bien identique au compromis. Le titre de propriété formel arrive 2 à 4 mois plus tard par courrier.
8. Délais et frais à chaque étape : la synthèse
- Recherche → offre : 2 à 8 semaines, gratuit
- Offre → compromis : 1 à 3 semaines, gratuit (sauf séquestre 5-10 % au moment du compromis)
- Compromis → acte authentique : 60 à 90 jours (durée du montage prêt)
- Frais notaire ancien : 7,5 à 8,5 % du prix net vendeur, payés à l'acte
- Frais notaire neuf : 2 à 3 % du prix
- Frais bancaires de dossier : 500 à 1 500 €, parfois négociables à 0
- Garantie (caution ou hypothèque) : 0,8 à 1,5 % du capital emprunté, intégrée aux frais notaire
- Courtier en crédit : 1 % avec plafond 3 000-4 500 €
- Honoraires agence (à charge vendeur, intégrés au prix affiché) : 3,9 à 7 % selon prix (barème CELIMMO public sur /nos-honoraires)
9. Acheter neuf ou ancien en Bretagne Sud : l'arbitrage
Le neuf représente environ 18 % du marché bretonien, l'ancien 82 %. Chacun a sa logique et sa cible.
Avantages du neuf en 2026
DPE A ou B garanti (RE2020), pas de travaux 10-15 ans, garantie décennale, frais notaire réduits 2-3 %, TVA 5,5 % en zone ANRU, exonération taxe foncière 2 ans, prêt PTZ accessible, normes accessibilité PMR. Programmes neufs actuels dans le Morbihan : Lorient (Plateau du Ter, Nouvelle Ville), Lanester (Saint-Niau), Ploemeur (Le Courégant), Hennebont (centre).
Inconvénients du neuf
Prix au m² supérieur de 15 à 25 % vs ancien équivalent. Délai de livraison 12 à 24 mois (VEFA), risque de retard chantier, frais de garantie financière intermédiaire à mobiliser. Pas de charme patrimonial, surfaces souvent plus compactes (optimisation foncière). Localisation : majoritairement périphérique et non en cœur historique.
Avantages de l'ancien
Prix d'entrée plus accessible, charme architectural breton (longère, malouinière, maison de pêcheur, penty), emplacements centraux ou bord de mer, surfaces généreuses, jardins, négociation possible (-3 à -7 % usuels). Patrimoine valorisé sur le long terme dans les centres historiques préservés (Hennebont, Quimperlé, Vannes).
Inconvénients de l'ancien
Frais notaire pleins (7,5-8,5 %), DPE souvent E, F ou G (travaux à prévoir), aléas humidité / charpente / toiture courants sur le bâti breton ancien, isolation à reprendre, électricité parfois à mettre aux normes. À budgetiser dès l'offre : 5 à 15 % du prix net vendeur en enveloppe travaux selon état.
CELIMMO couvre toute l'agglomération lorientaise. Découvrez nos biens à vendre à Ploemeur et à Larmor-Plage, avec une estimation gratuite à la clé.
Les étapes en pratique
- 1
Définir son projet et son budget total
Clarifier l'usage (résidence principale, secondaire, investissement), la zone cible (Lorient Agglomération, presqu'île de Quiberon, Pays de Quimperlé), le budget total réel = prix + 8 % frais notaire + 10-25 % travaux + 1 an taxes. Simuler sa capacité d'emprunt en respectant le plafond HCSF (35 % d'endettement, 25 ans max).
- 2
Pré-qualifier son financement avec un courtier ou sa banque
Obtenir une attestation de financement avant les visites : crédibilise l'offre, accélère le compromis, sécurise la négociation. Comparer 3 banques minimum + un courtier (Cafpi, Vousfinancer, MeilleurTaux ou local). Activer la délégation d'assurance emprunteur (Loi Lemoine 2022) qui permet de changer d'assurance à tout moment.
- 3
Cibler 2 à 4 communes selon profil de vie
Recouper qualité de vie, transports, prix au m², services. Lanester/Quéven pour primo-accession, Guidel/Ploemeur pour familles, Larmor-Plage/Carnac pour haut de gamme, Clohars-Carnoët/Quiberon pour résidence secondaire. Visiter en semaine et le week-end pour saisir la vraie ambiance (saisonnalité littorale forte).
- 4
Visiter, analyser DPE et travaux, vérifier urbanisme
Visiter 5-15 biens en 2-4 semaines. À chaque visite : lire le DPE (un G = travaux de 30 à 80 k€), vérifier les diagnostics, consulter le PLU sur le Géoportail de l'Urbanisme, vérifier la zone Loi Littoral, demander la taxe foncière exacte, identifier servitudes et copropriété (PV AG, charges).
- 5
Faire une offre d'achat écrite avec clauses suspensives
L'offre écrite (prix, conditions, durée 7-15 jours) protège mieux qu'une offre orale. Inclure les clauses suspensives obligatoires : obtention du prêt (Art. L313-41 Code conso), absence de servitudes d'urbanisme bloquantes, droit de préemption non exercé. Négocier sur la base des comparables DVF du quartier.
- 6
Signer le compromis de vente chez le notaire
Le compromis est signé 2 à 4 semaines après accord. Délai légal de rétractation acquéreur : 10 jours après notification (Art. L271-1 CCH). Dépôt de garantie : 5 à 10 % du prix séquestré chez le notaire. À partir de ce point, les clauses suspensives courent (financement, urbanisme, préemption).
- 7
Boucler le financement et obtenir l'accord de prêt
Délai standard 45 à 60 jours après compromis. Banque + assurance emprunteur + garantie (caution Crédit Logement ou hypothèque). Si refus de prêt malgré 2 sollicitations sérieuses, la clause suspensive joue : restitution intégrale du dépôt. Penser MaPrimeRénov' et éco-PTZ pour financer les travaux énergétiques.
- 8
Signer l'acte authentique de vente
3 à 4 mois après le compromis, signature chez le notaire (papier ou électronique). Versement du solde : prix + frais de notaire (7,5 à 8,5 % ancien, 2 à 3 % neuf). Remise des clés immédiate. Inscription au fichier immobilier sous 1 à 3 mois. Conserver l'acte authentique : pièce maîtresse de votre patrimoine.
- 9
Planifier travaux, assurance, déménagement
Avant la prise de possession : assurance habitation (obligatoire au compromis pour le neuf, à l'acte pour l'ancien), devis travaux (cumul possible MaPrimeRénov' + éco-PTZ + aides Lorient Agglomération), changement d'adresse (impôts, CAF, banque, abonnements), inscription à la taxe foncière au prorata.
- 10
Optimiser la fiscalité et le patrimoine sur 5-10 ans
Suivre la valorisation du bien (revente exonérée si résidence principale, sinon abattements après 5 ans), envisager rénovation énergétique pour gagner 1 à 2 lettres DPE (impact +5 à +15 % sur la valeur), arbitrer location nue / meublée / saisonnière selon évolution familiale. Réévaluer la stratégie tous les 3-5 ans avec un conseiller patrimonial ou votre agence locale.
📚 Sources
- 1.Loi Climat et Résilience — calendrier interdiction location passoires thermiques · Légifrance (2021)
- 2.Base DVF — Demandes de Valeurs Foncières · DGFiP / Etalab (2026)
- 3.Observatoire des prix de l'immobilier — Notaires de Bretagne · Conseil supérieur du Notariat (2026)
- 4.Recensement de la population et estimations — INSEE · INSEE (2025)
- 5.Achat immobilier : étapes, compromis, acte authentique, rétractation · Service-Public.fr / DILA (2026)
- 6.Diagnostic de performance énergétique (DPE) · Ministère de la Transition écologique (2026)
- 7.Région Bretagne — données socio-économiques · Conseil régional de Bretagne (2026)
- 8.ANIL — fiches achat, financement, fiscalité immobilière · ANIL (2026)
- 9.BOFiP — Plus-values immobilières des particuliers · Bulletin officiel des Finances publiques (2025)
- 10.Observatoire des Territoires — indicateurs par commune · ANCT (2026)
- 11.HCSF — Recommandation sur les conditions d'octroi des crédits immobiliers · Haut Conseil de Stabilité Financière (2025)
- 12.PTZ — Prêt à Taux Zéro 2026, conditions et zonage · Service-Public.fr / DILA (2026)
- 13.Loi Littoral — Articles L121-1 et suivants Code de l'urbanisme · Légifrance (1986)
- 14.Atout France — observatoire du tourisme et résidences secondaires littoral · Atout France (2025)
- 15.MaPrimeRénov' — aides rénovation énergétique 2026 · ANAH (2026)
À propos de Céline Bihoues
Fondatrice et dirigeante — CELIMMO
Céline Bihoues est la fondatrice et dirigeante de CELIMMO, agence immobilière indépendante à Guidel depuis 2020. Forte de 20 années d'expérience en direction bancaire avant sa reconversion dans l'immobilier, elle apporte une double compétence rare : connaissance approfondie du marché de la Bretagne Sud (Guidel, Lorient, Ploemeur, Quimperlé) et expertise financière transférée du secteur bancaire (analyse patrimoniale, montage de financement, optimisation fiscale). Titulaire de la carte professionnelle d'agent immobilier.
À lire ensuite
Prix au m² en Bretagne Sud en 2026 : tableau complet par commune
Combien vaut un bien au m² à Guidel, Lorient, Ploemeur ou Larmor-Plage en 2026 ? Notre tableau complet par commune, mis à jour mensuellement.
Immobilier à Clohars-Carnoët, Le Pouldu et Doëlan : guide complet 2026
Clohars-Carnoët, Le Pouldu, Doëlan : trois noms pour la commune la plus charmante du Finistère sud. Prix, quartiers, marché 2026 : notre analyse complète.
Immobilier à Ploemeur en 2026 : prix, quartiers et marché actuel
Ploemeur, la grande commune côtière au sud-ouest de Lorient, attire toujours autant en 2026. Prix, secteurs, marché : notre analyse complète pour votre projet immobilier.
Acheter à Larmor-Plage en 2026 : prix, quartiers et conseils pour bien investir
Larmor-Plage, station balnéaire prisée du Morbihan, attire toujours plus d'acheteurs en 2026. Prix, quartiers, projets immobiliers : tout ce qu'il faut savoir avant d'acheter.
Les villes côtières de Bretagne Sud : top 10 des communes prisées en 2026
Quelle commune côtière choisir en Bretagne Sud ? Notre tour d'horizon des 10 villes les plus prisées de 2026, avec prix, ambiance et profil d'acheteurs.
Terrains constructibles en Bretagne Sud en 2026 : où trouver, à quel prix
Les terrains constructibles se raréfient en Bretagne Sud. Où en trouve-t-on encore, à quel prix, et comment éviter les pièges du foncier ? Notre guide 2026.